


SecureGo plus
4,42.39K Rezensionen
App-Details
- Version
- 4.4.0
- Aktualisiert am
- Lizenz
- Free
- Downloads
- 1.000.000+
- Entwickler
- Atruvia AG
- Kategorien
- Finanzen
- Plattform
- Android
Screenshots
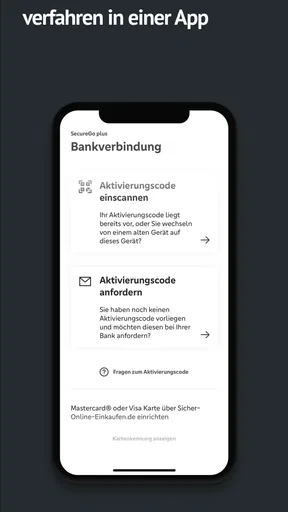
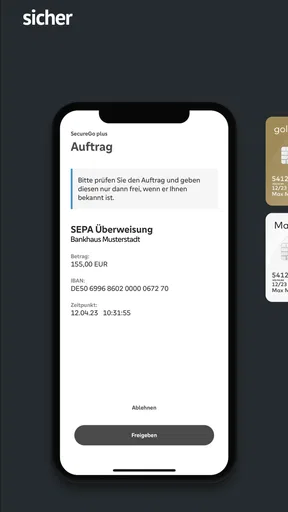
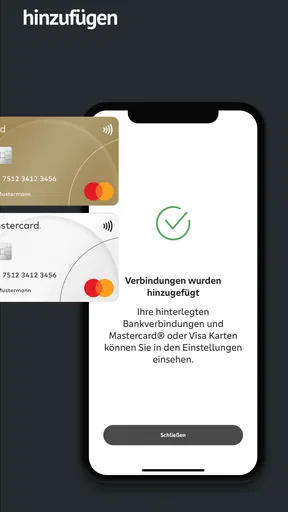
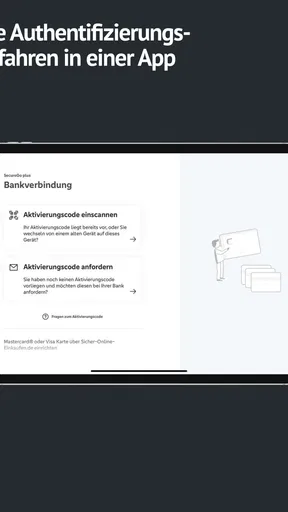
 Analyse von AppCompare
Wer Banking- oder Kreditkartenzahlungen regelmäßig am Smartphone bestätigt, kennt den kleinen Moment der Unsicherheit: Die Überweisung ist vorbereitet, der Einkauf ist abgeschlossen, und nun muss noch geprüft werden, ob die Freigabe wirklich zur eigenen Aktion passt. Genau hier setzt SecureGo plus an. Ich habe die App als eigenständige Bestätigungshilfe im Finanzbereich betrachtet und dabei vor allem auf den täglichen Ablauf, die Bedienung und die Grenzen eines solchen Sicherheitswerkzeugs geachtet.
Mein erster Eindruck ist klar: Die Anwendung will nicht das komplette Banking ersetzen. Sie ist vielmehr der separate Schritt, mit dem Transaktionen sicher authentifiziert werden. Entwickelt wird sie von Atruvia AG, und sie ist kostenlos erhältlich. Mit einer durchschnittlichen Bewertung von 4,4 bei rund 29.000 Bewertungen und mehr als einer Million Installationen gehört sie zu den etablierten Lösungen für diesen Zweck. Das Alterssiegel „USK ab 0 Jahren“ wirkt bei einer Finanz-App zwar etwas ungewohnt, passt aber dazu, dass hier keine Inhalte für Erwachsene im klassischen Sinn angeboten werden.
Wichtig ist deshalb die richtige Erwartung. Wer eine Kontostandsübersicht, Überweisungen, Kartenverwaltung und Finanzplanung in einer einzigen Oberfläche sucht, braucht weiterhin die Banking-App oder das Onlinebanking der eigenen Bank. SecureGo plus übernimmt den Bestätigungsteil. Gerade diese Trennung kann sinnvoll sein, weil eine Freigabe nicht einfach nebenbei im selben Ablauf verschwindet. Sie bringt aber auch einen zusätzlichen Schritt mit sich, den man im Alltag bewusst einplanen muss.
Der normale Ablauf: prüfen, bestätigen und erst dann zurückkehren
Im Basisszenario starte ich die gewünschte Zahlung im Onlinebanking oder in der Banking-App. Danach öffne ich SecureGo plus, sehe mir die angeforderten Transaktionsdaten an und entscheide, ob sie zu meiner Aktion passen. Erst wenn Empfänger, Betrag und der übrige angezeigte Inhalt plausibel sind, bestätige ich. Anschließend kehre ich zum ursprünglichen Banking-Vorgang zurück und prüfe, ob dieser erfolgreich abgeschlossen wurde.
Diese Reihenfolge klingt unspektakulär, ist aber der wichtigste Teil der Nutzung. Viele Menschen tippen bei Sicherheitsabfragen reflexartig auf „Bestätigen“, weil sie gerade eine Zahlung abschließen möchten. Bei einer Authentifizierungs-App sollte die Freigabe jedoch nicht als lästige Hürde behandelt werden. Ich sehe sie als letzten Kontrollpunkt: Wenn ich eine Überweisung nicht selbst angestoßen habe oder die Angaben nicht stimmen, breche ich ab, statt mich vom Zeitdruck treiben zu lassen.
Besonders praktisch ist die App für Nutzer, die ihr Banking und die Bestätigung bewusst auf getrennte Anwendungen verteilen möchten. Das schafft eine klare mentale Trennung. Die Banking-App ist der Ort, an dem ich etwas ausführe; SecureGo plus ist der Ort, an dem ich die konkrete Aktion noch einmal prüfe. Diese Gewohnheit hilft mehr als ein möglichst schnelles Tippen, denn sie verhindert, dass eine unerwartete Anfrage wie eine normale Bestätigung behandelt wird.
Ein realistisches Beispiel ist ein Einkauf am Abend. Ich bezahle mit der Kreditkarte im Internet, wechsle zur Bestätigung und kontrolliere dort, ob der angezeigte Betrag tatsächlich zum Warenkorb passt. Wenn ich kurz zuvor mehrere Bestellungen aufgegeben habe, ist dieser Kontrollblick besonders wertvoll. Ich muss mich nicht darauf verlassen, mich an jede einzelne Zahlung zu erinnern, sondern vergleiche die Angaben direkt mit dem Vorgang, den ich gerade abgeschlossen habe.
Lesenswert, bevor du dich entscheidest

Waze macht den Verkehr zur Gemeinschaftssache – doch Ausweichrouten belasten die Nachbarschaft

Google Play Bücher macht Lesen bequem, aber selten gemeinschaftlich

Zu Facebook wechseln: Was Gruppen, Veranstaltungen und Kontakte wirklich ändern

Ludo King® macht aus einer schnellen Würfelrunde eine Verabredung

Messenger: Wie Meta soziale Nähe in mobile Macht verwandelt

Canva im Alltag: Wann sich die Kreativ-App wirklich lohnt
Der Ablauf hat allerdings eine kleine Reibung: Zwischen Banking-App und Bestätigungs-App muss ich wechseln. Das ist kein Fehler, sondern der Preis der getrennten Authentifizierung. Auf einem kleinen Display oder bei häufigen Zahlungen kann es auf Dauer lästig werden. Für gelegentliche Überweisungen fällt dieser zusätzliche Schritt kaum ins Gewicht; wer dagegen viele Transaktionen hintereinander freigibt, wird den Wechsel stärker spüren.
Was ich bei jeder Anfrage kontrolliere
Ich konzentriere mich nicht nur auf die Tatsache, dass eine Anfrage erscheint. Entscheidend ist, ob sie inhaltlich zu dem passt, was ich gerade tun wollte. Ein plausibler Betrag allein reicht nicht, wenn der Empfänger unerwartet ist. Umgekehrt kann ein vertrauter Empfänger nicht automatisch bedeuten, dass die aktuelle Summe stimmt. Diese einfache Kombination aus Anlass, Empfänger und Betrag ist für mich die wichtigste Sicherheitsroutine.
Wer eine Anfrage erhält, obwohl gerade keine Zahlung vorbereitet wurde, sollte nicht versuchen, sie durch wiederholtes Öffnen oder Bestätigen loszuwerden. Ich würde in diesem Fall abbrechen und zuerst im eigenen Banking prüfen, ob dort ein Vorgang offen ist. Die App ist kein Werkzeug, um unbekannte Anfragen zu erklären oder nachträglich zu reparieren. Ihre Stärke liegt darin, eine konkrete Transaktion zur Prüfung vorzulegen.
Auch beim Wechsel zwischen den Anwendungen lohnt sich Ruhe. Wenn das Banking-Fenster nach der Rückkehr noch lädt, bestätige ich nicht erneut auf Verdacht. Ich prüfe stattdessen den Status des Vorgangs. Gerade bei einer instabilen Verbindung kann sonst der Eindruck entstehen, eine Zahlung sei fehlgeschlagen, obwohl sie bereits verarbeitet wird. SecureGo plus nimmt mir diese Entscheidung nicht ab; es sorgt nur für den Authentifizierungsschritt.
Einstellungen, die ich früh überprüfe
Nach der Einrichtung würde ich nicht sofort zur ersten Zahlung springen. Ich prüfe zunächst, wie die App auf dem eigenen Gerät erreichbar ist und ob die Bestätigung im Alltag ohne unnötige Umwege funktioniert. Der konkrete Komfort hängt dabei vom Smartphone und vom persönlichen Sicherheitsverhalten ab. Wichtig ist, dass die gewählte Gerätesperre nicht nur bequem, sondern auch zuverlässig ist.
Eine kurze, gut eingeübte Entsperrung ist besser als eine Methode, die ich im Stress vergesse. Gleichzeitig sollte sie nicht so leicht erraten werden, dass jeder mit Zugriff auf das Gerät sofort weiterkommt. Ich halte es außerdem für sinnvoll, die App nicht in einem Ordner zu verstecken, den ich bei jeder Zahlung erst lange suchen muss. Sichtbare, aber nicht auffällig präsentierte Ordnung spart Zeit, ohne die Sicherheitsentscheidung zu ersetzen.
Auch Benachrichtigungen verdienen Aufmerksamkeit. Wenn eine Anfrage zu leicht übersehen wird, verlängert sich der Ablauf; wenn jede Meldung sofort den gesamten Bildschirm dominiert, kann das ebenfalls störend sein. Ich bevorzuge eine Einstellung, bei der ich zuverlässig erkenne, dass eine Bestätigung wartet, die Details aber erst in der App selbst prüfe. So bleibt der Hinweis nützlich, ohne dass ich sensible Inhalte unüberlegt aus einer Vorschau ablese.
Ein weiterer sinnvoller Schritt ist, die App nach einer längeren Pause bewusst einmal zu öffnen, ohne eine Zahlung auszuführen. Dabei kann ich feststellen, ob ich die Entsperrung noch sicher beherrsche und ob die Anwendung an der erwarteten Stelle erreichbar ist. Das ist kein Ersatz für einen echten Transaktionsablauf, aber eine gute Vorbereitung, wenn ich später nicht unter Zeitdruck nach der richtigen App suchen möchte.
Die aktuelle Version 4.3.7 zeigt, dass die Anwendung weiter als laufendes Produkt gepflegt wird. Für mich ist das ein Grund, Aktualisierungen nicht dauerhaft aufzuschieben. Gerade bei einer Sicherheits-App sollte ich nicht nur auf neue Funktionen achten, sondern auch darauf, dass sie mit dem eigenen Betriebssystem und dem restlichen Banking-Ablauf zuverlässig zusammenspielt. Unterstützt wird mindestens iOS und Android ab Version 10, was für viele aktuelle Geräte eine niedrige Einstiegshürde darstellt.
Gewohnheiten, die wiederholte Freigaben schneller machen
Die größte Zeitersparnis entsteht nicht durch hektisches Tippen, sondern durch einen festen Ablauf. Ich halte die Banking-App und SecureGo plus so bereit, dass ich nicht jedes Mal neu überlegen muss, wo die nächste Anfrage auftaucht. Danach arbeite ich immer in derselben Reihenfolge: Zahlung vorbereiten, Bestätigungs-App öffnen, Daten prüfen, bestätigen, zum Banking zurückkehren und Ergebnis kontrollieren.
Bei mehreren Zahlungen hintereinander würde ich nicht alle Anfragen gedankenlos nacheinander freigeben. Stattdessen ordne ich jede Anfrage gedanklich dem gerade offenen Vorgang zu. Das ist besonders wichtig, wenn mehrere Beträge ähnlich aussehen. Ein kleiner Zettel oder eine kurze Notiz außerhalb der Sicherheits-App kann bei einer längeren Liste helfen, solange dort keine vollständigen Zugangsdaten oder unnötig empfindlichen Informationen stehen.
Eine weitere nützliche Gewohnheit ist, die Bestätigung nicht aus einer fremden oder unerwarteten Nachricht heraus zu starten. Ich beginne den Vorgang lieber selbst in der bekannten Banking-Umgebung und wechsle erst dann zur Authentifizierung. Dadurch bleibt der Ablauf nachvollziehbar. SecureGo plus macht einen unsicheren Ausgangspunkt nicht automatisch sicher, wenn ich beispielsweise über einen zweifelhaften Link in einen Zahlungsprozess gelangt bin.
Für regelmäßige Überweisungen kann ich mir außerdem feste Kontrollfragen angewöhnen: Habe ich diese Zahlung gerade selbst ausgelöst? Stimmen Empfänger und Betrag? Passt der Zeitpunkt zu meinem Vorhaben? Diese Fragen dauern nur wenige Sekunden und sind sinnvoller als ein blindes Vertrauen in die bloße Anzeige einer Freigabe. Die App unterstützt die Kontrolle, aber die Qualität der Prüfung hängt weiterhin von mir ab.
Wer das Smartphone häufig wechselt, sollte den Gerätewechsel nicht erst am Tag einer dringenden Zahlung angehen. Eine Authentifizierungs-App ist eng mit dem persönlichen Banking-Ablauf verbunden. Ich würde die Umstellung deshalb in einer ruhigen Phase vorbereiten und anschließend prüfen, ob die Bestätigung wieder wie gewohnt funktioniert. Ohne einen solchen Test kann ein neues Gerät zwar technisch eingerichtet sein, aber im entscheidenden Moment trotzdem für Verzögerungen sorgen.
Wo die App stark ist und wo sie nicht weiterhilft
Die klare Aufgabe ist ihre größte Stärke. SecureGo plus versucht nicht, ein vollständiges Finanzzentrum zu sein, sondern konzentriert sich auf die sichere Freigabe von Banking- und Kreditkarten-Transaktionen. Dadurch bleibt der Zweck verständlich. Für mich ist das angenehmer als eine überladene Anwendung, in der Sicherheitsmeldungen zwischen Kontoständen, Angeboten und zusätzlichen Funktionen untergehen.
Gleichzeitig ist die Spezialisierung eine Grenze. Ich kann damit keine Überweisung planen, keine Ausgaben kategorisieren und keine Kartenabrechnung ausführlich analysieren. Wer nur eine App für alle Finanzaufgaben installieren möchte, empfindet die zusätzliche Anwendung wahrscheinlich als unnötig. Auch Nutzer, die fast ausschließlich am Computer arbeiten und ihr Smartphone selten zur Hand haben, müssen den zweiten Schritt in ihren Ablauf einbauen.
Im Vergleich zu einer Bestätigung innerhalb derselben Banking-App bietet die getrennte Lösung eine deutlichere Trennung zwischen Ausführung und Freigabe. Das kann sicherheitsbewussten Anwendern gefallen. Die integrierte Variante wirkt dagegen oft schneller, weil kein App-Wechsel nötig ist. Welche Lösung besser passt, hängt deshalb nicht allein von der Geschwindigkeit ab, sondern davon, ob ich die zusätzliche Kontrolle tatsächlich nutze oder sie nur als lästige Unterbrechung empfinde.
Gegenüber einer Freigabe per SMS wirkt eine App-basierte Bestätigung für viele Alltagssituationen strukturierter, weil die Anfrage direkt in einer dafür vorgesehenen Anwendung landet. Trotzdem sollte ich nicht jede App-Anzeige automatisch als vertrauenswürdig ansehen. Der entscheidende Vorteil entsteht erst durch das Lesen der Transaktionsdetails. Wer ohnehin jede SMS ungelesen bestätigt, wird auch aus SecureGo plus wenig Sicherheitsgewinn ziehen.
Für Menschen mit mehreren Bankverbindungen ist die Situation ebenfalls differenziert. Die App ist dann interessant, wenn die jeweilige Bank diesen Bestätigungsweg unterstützt und der persönliche Zahlungsverkehr dazu passt. Sie ist aber kein universeller Schlüssel für beliebige Finanzanbieter. Wer häufig zwischen Banken wechselt, sollte deshalb zuerst prüfen, welche Anwendung für welchen Zugang zuständig ist, statt bei jeder Anfrage einfach die zuletzt verwendete App zu öffnen.
Einrichtung, Gerätewechsel und alltägliche Stolperstellen
Die erste Einrichtung ist der Moment, in dem ich besonders aufmerksam wäre. Eine Sicherheits-App sollte nicht nebenbei zwischen zwei Terminen eingerichtet werden. Ich nehme mir dafür Zeit, lese die angezeigten Schritte vollständig und halte die Banking-Anwendung nur dann bereit, wenn ich den Vorgang bewusst gestartet habe. So erkenne ich eher, ob eine Aufforderung tatsächlich zu meiner eigenen Einrichtung gehört.
Der Gerätewechsel ist die wichtigste praktische Stolperfalle. Wer das alte Smartphone verkauft, zurücksetzt oder bereits abgegeben hat, bevor die neue Bestätigung funktioniert, kann sich unnötig aussperren. Meine Empfehlung wäre deshalb, das alte Gerät erst dann endgültig zu entfernen, wenn der Zugang auf dem neuen Gerät getestet wurde. Diese Vorsicht ist besonders sinnvoll, wenn gerade eine Reise, ein Umzug oder eine längere Abwesenheit bevorsteht.
Auch ein verlorenes oder gestohlenes Smartphone sollte nicht als bloßes Hardwareproblem betrachtet werden. Ich würde in einem solchen Fall sofort die für das Banking zuständige Stelle kontaktieren und den Zugang beziehungsweise die Bestätigungsmöglichkeit klären. SecureGo plus kann die Folgen eines verlorenen Geräts nicht allein lösen. Die App ist ein Baustein im Sicherheitsprozess, nicht die komplette Kontosicherung.
Bei technischen Problemen hilft es, zuerst zwischen drei Ursachen zu unterscheiden: Ist die Anfrage überhaupt im Banking entstanden, wurde sie in der Bestätigungs-App angezeigt, und wurde der Abschluss danach im Banking übernommen? Diese Aufteilung verhindert, dass ich dieselbe Aktion mehrfach starte. Gerade bei einer verzögerten Anzeige ist es besser, den Status zu prüfen, als wiederholt neue Freigaben anzufordern.
Ein weiterer Punkt ist die Verfügbarkeit des Smartphones. Wenn der Akku leer ist, das Gerät zu Hause liegt oder die App nach einem Systemwechsel nicht erreichbar ist, kann ich eine Zahlung nicht einfach wie gewohnt abschließen. Für spontane Zahlungen unterwegs ist das ein echter Nachteil gegenüber Verfahren, die bereits in einem anderen Gerät oder Prozess verfügbar sind. Wer regelmäßig auf diese Bestätigung angewiesen ist, sollte das Smartphone deshalb nicht nur als Kommunikationsgerät, sondern auch als Teil des Banking-Zugangs behandeln.
Für wen ich SecureGo plus empfehlen würde
Ich würde die App vor allem Personen empfehlen, die ihre Bankgeschäfte digital erledigen und eine separate Bestätigung für Überweisungen oder Kreditkartenzahlungen benötigen. Sie passt gut zu Menschen, die bewusst einen zusätzlichen Prüfmoment möchten und bereit sind, die angezeigten Angaben wirklich zu lesen. Auch wer bisher Freigaben zu schnell bestätigt hat, kann mit einem festen Ablauf mehr Kontrolle gewinnen.
Weniger passend ist sie für Nutzer, die eine vollständige Finanz-App erwarten. Wer Konten verwalten, Budgets planen, Umsätze durchsuchen und Zahlungen aus einer einzigen Oberfläche heraus erledigen möchte, wird hier nur einen Teil des Bedarfs abdecken. Ebenso würde ich sie nicht als alleinige Lösung für Menschen betrachten, die ihr Smartphone häufig verlieren, selten laden oder auf Reisen kaum Zugriff darauf haben.
Der kostenlose Zugang senkt die Hürde zum Ausprobieren. Trotzdem sollte die Entscheidung nicht nur vom Preis abhängen. Der eigentliche Wert liegt in der getrennten Bestätigung und in der Gewohnheit, Transaktionsdaten vor der Freigabe zu kontrollieren. Wenn ich diesen Schritt konsequent ausführe, ist die App deutlich sinnvoller, als wenn ich sie lediglich installiere und jede Anfrage automatisch bestätige.
Mein Fazit fällt deshalb positiv, aber nicht bedingungslos aus. SecureGo plus ist eine fokussierte Sicherheits-App, keine komplette Banking-Zentrale. Ich mag den klaren Zweck und die Möglichkeit, Ausführung und Bestätigung voneinander zu trennen. Die zusätzlichen Wechsel zwischen Anwendungen, die Abhängigkeit vom Smartphone und der Aufwand bei einem Gerätewechsel bleiben jedoch reale Nachteile.
Nach meinem Eindruck lohnt sich die Nutzung besonders dann, wenn ich einen wiederholbaren Ablauf daraus mache: Banking selbst öffnen, jede Anfrage in der Bestätigungs-App inhaltlich prüfen, nur den passenden Vorgang freigeben und anschließend den Status kontrollieren. Wer diese Routine beherrscht, bekommt ein verlässliches Werkzeug für den täglichen Zahlungsverkehr. Wer dagegen nur möglichst schnell auf „Bestätigen“ tippen möchte, wird den zusätzlichen Schritt eher als Belastung empfinden und sollte prüfen, ob die von der eigenen Bank angebotene integrierte Alternative besser zum eigenen Verhalten passt.
Vorteile
- Starke Absicherung durch TAN-Freigaben und Gerätebindung
- Funktioniert unabhängig von SMS und Mobilfunkempfang
- Übersichtliche Freigabe von Bankaufträgen in der App
- Unterstützt mehrere hinterlegte Bankverbindungen
- Kostenlos für Kunden teilnehmender Volksbanken und Raiffeisenbanken
Nachteile
- Aktivierung erfordert meist einen separaten Freischaltcode
- Nur mit unterstützten Banken und Bankverfahren nutzbar
- Bei Gerätewechsel ist eine erneute Einrichtung notwendig
- Root- oder Jailbreak-Geräte werden aus Sicherheitsgründen blockiert
- Ohne funktionierende App-Sperre kann keine Freigabe erfolgen
Häufig gestellte Fragen zu SecureGo plus
Was ist SecureGo plus und wofür wird die App verwendet?
SecureGo plus ist eine Banking-App zur Erzeugung und Bestätigung von Sicherheitscodes für bestimmte Bankgeschäfte. Je nach teilnehmender Bank können Sie damit beispielsweise Überweisungen, Änderungen persönlicher Daten oder die Registrierung eines neuen Geräts freigeben. Die App ersetzt in der Regel das klassische SMS-TAN-Verfahren und wird direkt mit Ihrem Bankkonto beziehungsweise Ihrem Online-Banking-Zugang verknüpft.
Wie wird SecureGo plus eingerichtet und aktiviert?
Für die Einrichtung benötigen Sie normalerweise einen Online-Banking-Zugang bei einer unterstützten Bank sowie einen Aktivierungs- oder Registrierungscode. Nach der Installation führen Sie die Schritte Ihrer Bank durch und vergeben ein persönliches Passwort oder richten eine biometrische Entsperrung ein. Die genauen Abläufe können sich je nach Bank unterscheiden. Bewahren Sie Aktivierungsdaten sicher auf und geben Sie sie niemals an andere Personen weiter.
Ist SecureGo plus sicher und welche Schutzfunktionen bietet die App?
SecureGo plus ist für sicherheitsrelevante Bankfreigaben konzipiert und schützt den Zugriff üblicherweise durch ein App-Passwort, eine Gerätebindung und je nach Smartphone durch Fingerabdruck oder Gesichtserkennung. Freigaben sollten immer sorgfältig geprüft werden, insbesondere Betrag, Empfänger und Verwendungszweck. Die App allein schützt jedoch nicht vor Phishing. Installieren Sie sie nur aus offiziellen Stores und teilen Sie keine Codes oder Zugangsdaten.
Kann ich SecureGo plus auf mehreren Geräten nutzen oder das Smartphone wechseln?
Ob SecureGo plus gleichzeitig auf mehreren Geräten verwendet werden kann, hängt von den Vorgaben Ihrer Bank ab. Häufig muss jedes zusätzliche Gerät separat registriert und aktiviert werden. Beim Wechsel des Smartphones benötigen Sie möglicherweise einen neuen Aktivierungscode oder müssen die App über das Online-Banking erneut einrichten. Deinstallieren oder löschen Sie die Anwendung auf dem alten Gerät erst, wenn die Freigabe auf dem neuen Smartphone zuverlässig funktioniert.
Was kann ich tun, wenn die Aktivierung nicht funktioniert oder ich mein Passwort vergessen habe?
Prüfen Sie zunächst, ob Sie die aktuelle App-Version verwenden, eine stabile Internetverbindung besteht und Datum sowie Uhrzeit des Smartphones automatisch eingestellt sind. Bei einem vergessenen App-Passwort lässt sich der Zugang häufig nicht einfach zurücksetzen; aus Sicherheitsgründen kann eine erneute Registrierung erforderlich sein. Wenden Sie sich in diesem Fall an den Support Ihrer Bank und nutzen Sie ausschließlich die offiziellen Kontaktmöglichkeiten.


